Fiesp alerta para continuidade da fraqueza do setor industrial com recuo de 0,6% na produção em agosto
Fiesp alerta para continuidade da fraqueza do setor industrial com recuo de 0,6% na produção em agosto
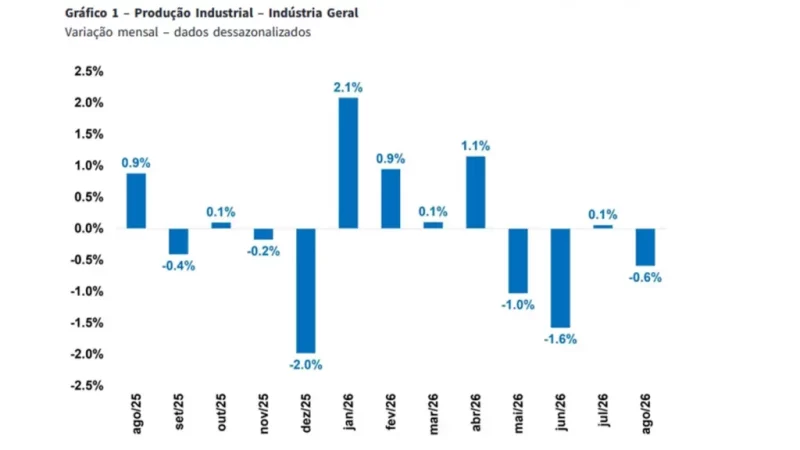
A produção industrial registrou retração de 0,6% em agosto de 2026, após avanço de 0,1% em julho, considerando dados sem efeitos sazonais. O resultado veio abaixo da projeção da Fiesp (+0,3%) e da expectativa do mercado (+0,1%). A queda refletiu a redução tanto da indústria de transformação (-0,7%) quanto da indústria extrativa (-0,7%) – Gráfico 1. Na comparação com o mesmo mês do ano passado a produção industrial recuou 1,2%.
A Fiesp mantém a projeção de crescimento de 1,4% para a produção industrial em 2026, acima do resultado de 2025, de 0,6%. A expansão projetada é sustentada sobretudo pela indústria extrativa, que deve avançar 6,9% no ano, após crescer 4,9% em 2025. Para a indústria de transformação, a expectativa é de estabilidade em 2026, com viés de baixa, após queda de 0,2% em 2025.
LEIA TAMBÉM: Mauá fecha agosto com saldo positivo de empregabilidade
Em 2027, os riscos para a atividade industrial tendem a aumentar. Com o fim do ciclo eleitoral, os investimentos subnacionais, que hoje ajudam a amortecer a desaceleração, devem perder força. Ao mesmo tempo, além do processo de desalavancagem das famílias, os efeitos defasados dos juros elevados ainda devem pesar sobre as decisões de investimento privado.

O resultado da atividade industrial na passagem para agosto foi influenciado pela retração de 16 dos 25 setores pesquisados. Entre as atividades, as principais influências negativas foram produtos do fumo (-23,4%), produtos farmoquímicos e farmacêuticos (-5,5%) e indústrias extrativas (-0,7%), com a primeira interrompendo quatro meses seguidos de expansão na produção, período em que acumulou crescimento de 32,5%; a segunda eliminando o avanço de 3,0% verificado no mês anterior; e a última marcando o quarto resultado negativo consecutivo e acumulando perda de 4,7% neste período. Por outro lado, entre as 9 atividades que cresceram, a de produtos alimentícios (+1,0%) exerceu a principal influência positiva.
Entre as grandes categorias econômicas, ainda na comparação com julho, houve recuo em todas as quatro: bens de consumo semi e não duráveis (-1,7%), duráveis (-1,0%), bens de capital (-0,6%) e bens intermediários (-0,2%). Os dois primeiros devolveram parte dos avanços de julho, bens de capital voltou a cair após alta no mês anterior, e bens intermediários acumulou perda de 2,3% em quatro meses consecutivos de queda.
Na variação acumulada em 12 meses, a produção industrial registra crescimento de 0,6% – Gráfico 2. No mesmo período, a indústria de transformação acumulou redução de 0,5%, e a extrativa, alta de 6,3%.

Em agosto, o significativo recuo da produção industrial surpreendeu negativamente e o quadro econômico à frente não sinaliza uma recuperação do setor sustentável nos próximos meses. Para os próximos meses, os indicadores antecedentes não apontam recuperação e sugerem a continuidade da fraqueza.
O Indicador Antecedente da Indústria de Transformação (IAT), elaborado pela Fiesp para antecipar com cerca de seis meses os ciclos de expansão e desaceleração da produção do setor, perdeu impulso ao longo dos últimos meses. Como o indicador se adianta ao ciclo da produção, esse movimento aponta para a continuidade do baixo dinamismo da transformação no 2º semestre de 2026 – Gráfico 3.

As sondagens de setembro reforçam esse diagnóstico. O Índice de Confiança do Empresário Industrial (ICEI-CNI) recuou 1,4 ponto no mês, de 46,3 para 44,9 pontos. A queda refletiu a piora tanto da avaliação das condições atuais quanto das expectativas para os seis meses seguintes, com destaque para a percepção mais negativa sobre a economia brasileira.
As pesquisas da FGV seguem a mesma tendência. O Índice de Confiança da Indústria cedeu 2,4 pontos em setembro, para 91,3 pontos, e o instituto alerta para a possibilidade de ajustes na produção diante da demanda mais fraca e do acúmulo de estoques. Esse sinal também aparece no Sensor da Fiesp, seu componente de estoques ficou em 45,6 pontos, indicando estoques acima do planejado pelas indústrias paulistas. A pesquisa também apontou contração da atividade industrial paulista: o indicador marcou 44,4 pontos, o menor patamar desde maio de 2020, com todos os seus componentes em terreno negativo.
Entre os consumidores, o Índice de Confiança do Consumidor (FGV) em setembro recuou para o menor nível desde novembro de 2022 (84,2 pontos). A retração mais intensa ocorreu no indicador de intenção de compra de bens duráveis nos próximos meses, que caiu 2,4 pontos, para 72,3 pontos, sinalizando menor disposição para adquirir produtos industriais.
Um dos principais fatores por trás da perda de fôlego é a política monetária restritiva. Mesmo após o quinto corte consecutivo, que levou a Selic a 13,75% ao ano em setembro, a taxa real de juros ainda permanece elevada, próxima de 9%. A transformação é particularmente sensível aos juros porque parte expressiva de sua demanda depende de crédito, tanto na compra de bens duráveis pelas famílias quanto na aquisição de máquinas e equipamentos pelas empresas.
Os dados do Banco Central para agosto mostram condições mais difíceis de financiamento para os consumidores. Nas operações com recursos livres (como cartão de crédito, cheque especial e crédito pessoal), a taxa média de juros para pessoas físicas subiu 1,4 ponto percentual no mês, para 61,7% ao ano. A inadimplência das famílias nessas operações chegou a 8,0%, o maior nível da série iniciada em março de 2011. O comprometimento da renda das famílias com o pagamento de dívidas, de 28,7%, referente a julho, também permanecem em níveis elevados. Com maior parcela da renda comprometida e crédito mais caro, a demanda por bens industriais tende a seguir contida no restante do ano.
Nas empresas, o crédito passou a financiar mais o custeio das operações do que a expansão. Segundo o Banco Central, cresceram as concessões de linhas de curto prazo, como capital de giro de até um ano, antecipação de faturas de cartão e cheque especial, enquanto recuaram as operações de longo prazo e as emissões no mercado de capitais. A indefinição sobre as eleições e sobre a política econômica a partir de 2027, somada à transição para o novo sistema tributário, reforça a cautela e pode levar empresas a adiar investimentos. O Sensor da Fiesp captou esse movimento em setembro: entre seus componentes, o de investimentos caiu 8,6 pontos, para 44,4 pontos, e o de emprego recuou 10,1 pontos, para 42,7 pontos.
Embora alguns vetores de demanda continuem a ser impulsionados, seu alcance tem sido limitado. Os investimentos dos governos subnacionais têm atuado como amortecedor no curto prazo, mas compensam apenas parcialmente a fraqueza do investimento privado, que tende a seguir contido diante dos juros elevados e da incerteza. A ampliação da isenção do Imposto de Renda e programas como o Minha Casa, Minha Vida e o Move Brasil favorecem segmentos específicos, como construção, bens de consumo e veículos pesados. Seus efeitos, porém, são concentrados e não têm sido suficientes para contrabalançar o impacto dos juros sobre a produção industrial.
O setor automotivo ilustra os limites desses estímulos.
A produção de veículos chegou a 271,2 mil unidades em agosto, o maior volume desde outubro de 2019, mas mais da metade do aumento no ano veio de modelos montados a partir de kits importados, segundo a Anfavea. Com a maior presença de componentes chineses e a queda das exportações, parte do estímulo à demanda se converte em importações e tem efeito menor sobre a cadeia doméstica de fornecedores, o que ajuda a explicar por que o avanço da produção de veículos não se converte em uma recuperação mais ampla da indústria de transformação.
A esses fatores domésticos soma-se um ambiente externo mais adverso para a indústria de transformação. Desde o fim de julho, produtos brasileiros estão sujeitos a novas sobretaxas nos Estados Unidos que afetam sobretudo produtos manufaturados, como máquinas e equipamentos, calçados, móveis, madeira e confecções. De janeiro a agosto, as exportações brasileiras para os Estados Unidos caíram 9,7%. No mesmo período, as exportações totais do país cresceram 10,3%, impulsionadas por produtos básicos, sobretudo óleo bruto, o que evidencia a divergência entre o desempenho da indústria extrativa e o da transformação. O conflito no Oriente Médio reforça esse contraste, pois a alta do petróleo favorece a extrativa, mas encarece combustíveis e insumos da transformação.
Esse conjunto de restrições mantém desfavorável o balanço de riscos para a indústria de transformação. Na estimativa da Fiesp no segundo trimestre, a probabilidade de retração do setor em 2026 chegou a 49,4%, ante 33,7% no primeiro trimestre. Com isso, os cenários de queda e estabilidade tornaram-se praticamente equivalentes. Até o momento, os dados do terceiro trimestre não indicam mudança nesse quadro.
__________
Fonte: Fiesp
Leia mais notícias aqui.